
北京贷款市场里,2026年8月1日《个人贷款业务明示综合融资成本规定》落地后,签约前都能拿到一张明示表,利息、担保费、服务费按收取主体逐项列清。银行、持牌消费金融公司、北京持牌小贷公司都能放款,北京助贷机构只做居间匹配,自己不出资。那么通过北京第三方助贷机构办下来的北京贷款,到底算个人贷,还是银行贷款呢?下面北京贷款公司钱云路经理结合《个人贷款管理办法》与2026年助贷规定,为各位借款人朋友详细解答,希望对大家有所帮助,让您贷款变得更简单!
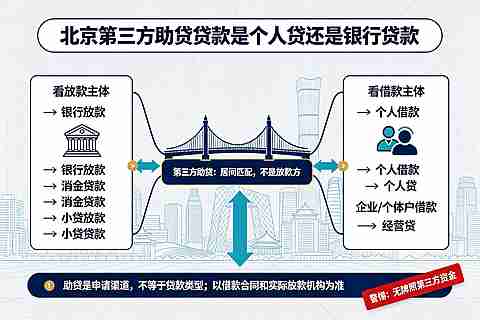
这题把北京贷款里的两件事放在了一起比。按放款主体看,钱来自银行就是银行贷款,来自消金或小贷则是持牌机构贷款;按借款主体与用途看,属于个人贷款或企业经营贷。在北京贷款里,助贷是申请渠道,既不算放款来源,也不算贷款品种,两个维度得出的结论可以同时成立。办北京贷款时把这层分清,比纠结叫什么名字有用。想查北京贷款入口与产品说明,从北京贷款首页按栏目翻一遍,比挨个点搜索广告省事。
按两个维度分开看,别把渠道当品类
《个人贷款管理办法》(国家金融监督管理总局令2024年第3号,2024年7月1日施行)第二条把贷款人限定为商业银行、农村合作银行等吸收公众存款的金融机构,第三条把个人贷款定义为贷款人向符合条件的自然人发放的用于个人消费、生产经营等用途的本外币贷款。两条合起来,个人贷款的贷款人法定只能是持牌机构。信息科技公司、商务咨询公司、融资担保公司,无论规模多大,放出来的钱在法律上都算不上个人贷款。这也是北京贷款业务里判断放贷资质的基本依据。
助贷机构能做的只有产品比对、材料整理、方案建议,审批权与定价权始终在资金方手里。金规〔2025〕9号要求商业银行对合作平台实行名单制管理,平台不得以任何形式向借款人收取息费,授信审查、风险控制等核心环节也不得外包。想弄清这类北京助贷机构的定位,可以接着看第三方助贷平台是什么意思。
| 放款主体 | 借款主体 | 这笔贷款叫什么 | 征信显示 |
|---|---|---|---|
| 银行 | 自然人,消费用途 | 银行个人消费贷 | 放款银行名称 |
| 银行 | 个体户、小微企业主 | 银行抵押经营贷 | 放款银行名称 |
| 持牌消费金融公司 | 自然人 | 消金个人消费贷 | 对应消金公司 |
| 北京持牌小贷公司 | 个人或企业 | 小贷贷款 | 对应小贷公司 |
| 自然人或无牌公司 | 不限 | 民间借贷,与助贷无关 | 一般不上征信 |
表里前四行都可能经由助贷渠道办成,第五行属于另一回事。同一个App入口背后,资金方可能完全不同。北京第三方贷款这个叫法本身含糊,北京贷款方案拿到手先看落在哪一行。
三处凭证里,合同最硬,流水最弱
北京贷款业务里最容易搞混的,是资金中转账户与法律放款主体。借款合同贷款人一栏、征信报告放款机构一栏、银行卡流水到账方,三者证据效力依次递减。线上放款普遍走电子合同,借款人点击确认即完成签署,合同贷款人写的是银行;钱却可能显示从平台账户转来,因为银行先把资金打给支付通道,通道再转入借款人银行卡。流水记录的只是末端这一步的转账方,钱的源头仍是那家合作银行。
| 凭证 | 显示什么 | 效力 | 常见误读 |
|---|---|---|---|
| 借款合同 | 贷款人机构全称 | 定借贷关系主体 | 只看App名称,忽略落款 |
| 征信报告 | 信贷明细放款机构 | 与合同一致即确认债权 | 以为会写助贷公司名字 |
| 银行流水 | 末端转账方 | 仅证资金路径 | 把支付通道当放款方 |
两种情形流水完全看不出来。担保增信模式下资金方仍是银行,征信可能多一条担保代偿记录,账单里另有一笔担保费;联合贷款由银行与合作方按比例共同出资,征信会同时出现两家机构,按2021年通知合作方单笔出资比例不得低于30%。这两种北京贷款情形都要靠合同和征信拆开。放款后一两个月拉份详版征信,正规的贷款机构都会上征信吗这篇讲得比较细。
2026年北京贷款助贷通道在收窄,经营贷更明显
2025年10月助贷新规落地后,多家银行压降合作规模,2026年2月前后,多家中小银行停止个人经营性贷款的助贷合作,消费类贷款保留存量或到期不续。眼下经助贷渠道拿到的北京贷款,以银行个人消费贷与持牌消金个人消费贷为主;经营贷多半要回银行直办,或者材料本身经得起审。
成本这一侧今年也清楚了。2026年8月1日起签北京贷款合同前要拿综合融资成本明示表,利息、担保费、服务费按收取主体折算成年化逐项列清;2026年9月30日《金融产品网络营销管理办法》施行,持牌机构与受托平台之外的主体在网上发低息、秒批、包过这类内容,本身就属违规。举个算例,10万元12期年化10%,合同贷款人写某银行北京分行,征信放款机构同一家,每期还款划到该行,出现纠纷要找的是这家银行,平台失联不影响债权关系。助贷与银行直贷在成本、材料、责任上的差别,可以接着看银行直贷与助贷的区别。
民间个人出借是另一回事,签约前只问三句
如果口中的个人贷指个人把钱借给个人,那是民间借贷,出借人是自然人,一般不上征信,利率受民间借贷司法保护上限约束,与北京贷款市场里助贷撮合持牌机构放款完全两回事。把个人贷款与个人出借少一个字的差别混起来,后面判断全都会偏。
三句话够用。放款方全称是什么,合同跟谁签,费用几时收、收多少、办不成怎么退。对方只说平台放款却报不出资金方名称,或者合同贷款人写的是自然人、非金融公司,这类北京第三方贷款直接停下。
钱云路经理提醒各位借款人朋友,北京助贷机构再多,落到自己身上也就一句,钱从谁账上出、合同写谁,就按谁的产品核对利率与用途。银行贷款归银行,消金贷款归消金公司。2026年各机构准入与定价动态调整,合作名单逐批更新,以审批结果和官网公示为准。北京贷款申请前把合同、征信、流水三处摆齐再看,比听包过承诺踏实得多。