
北京贷款市场里,银行个人信用贷年化多在3%上下,六大行2026年公示的消费贷综合融资成本上限6%,持牌消金常见7%到24%,政府搭的融资服务平台一分钱不放款,居间服务的北京贷款公司只做匹配和材料整理。品种从装修贷、房抵经营贷到税贷、发票贷,名目相近,钱从哪个账户出来却差得远。那么北京贷款平台都有哪些,各自能办哪些贷款呢?下面北京贷款公司钱云路经理结合2026年最新公示与监管规定,为各位借款人朋友详细解答,希望对大家有所帮助,让您贷款变得更简单!
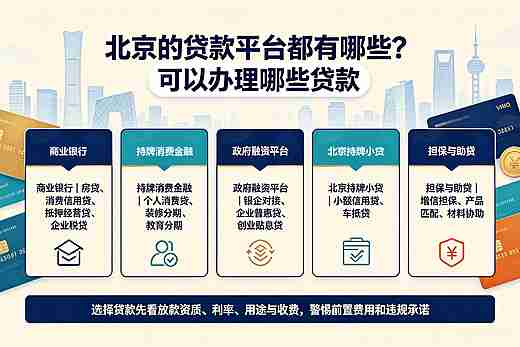
先讲清容易被绕进去的一点。日常说的北京贷款平台,混着三类主体,一类自己持牌放款,一类只做银企对接,还有一类提供居间服务。分不清,容易把助贷App当放款机构,也容易在放款前被收走一笔说不清的费用。
北京贷款平台分三层,放款方才写进借款合同
判断身份看三处,合同上贷款人一栏写谁,到账的付款账户归谁,年化利率按谁的标准执行,三项指向同一家持牌机构才算放款主体。想查北京贷款的正规入口与产品说明,从站点首页按栏目翻一遍,比挨个点搜索广告省事。
北京市贷款服务中心、企业融资综合信用服务平台、科创金融产品超市属于撮合层,把银行、担保、评估、不动产登记聚到一个窗口,审批权仍在入驻银行。助贷平台和北京贷款公司属于服务层,做产品比对、材料整理和网点陪跑,资金来源还是持牌机构。度小满、美团借钱这类入口背后多是银行或持牌消金,征信记录属于放款方,这两层都不会写进贷款人一栏。
三层没有谁更好,只有谁更匹配。要低利率和大额找放款层,要比完多家银行用撮合层,材料拿不准再考虑服务层,收费得写进合同且发生在放款之后。
五类北京贷款平台各能办什么,一张表看清
北京贷款平台按放款资格和牌照归属归成五类,银行产品线最全,持牌消金只做个人消费用途,地方金融组织受区域限制,政府平台与助贷机构都不放款。居间服务的边界可参看北京贷款中介合法合规吗安全吗。下表按2026年北京市场常见做法整理,产品以官网公示为准。
| 机构类型 | 能否直接放款 | 主要可办贷款 | 成本与适配人群 |
|---|---|---|---|
| 银行,含六大行、股份行与本地城商行 | 能,自有资金 | 消费贷、房抵经营贷、按揭、税贷票贷、科创贷 | 年化3%上下,消费贷上限6%,适合有公积金或房产 |
| 持牌消费金融,北银、中银、招联等 | 能,自有资金 | 个人消费贷、装修分期、教育分期,不做经营贷 | 7%到24%,适合银行没批下来的小额消费 |
| 政府融资服务平台,贷款服务中心等 | 不能,只撮合 | 首贷、续贷、知识产权质押、创业担保贷 | 不收费,按银行原利率,适合北京小微与科技企业 |
| 持牌小贷、典当等地方金融组织 | 能,限北京区域内 | 小额信用贷、车抵、典当融资 | 成本高于银行,适合短期应急 |
| 融资担保公司、助贷与贷款中介 | 不能,增信或居间 | 对接银行与消金产品 | 机构原利率加合规服务费,适合要横向比价的借款人 |
表里最该多看一眼的是政府平台。北京市贷款服务中心2020年4月设立,进驻银行、担保、评估等机构,首贷、续贷、知识产权质押能在一个窗口比完。按《北京市中小微企业首次贷款贴息实施细则(2025年修订版)》,符合条件的首次贷款按一年内实际利息的20%贴息,创新型中小企业提到40%,先付后贴、按季拨付,不收服务费,也没有委托第三方代办。第一次拿经营贷,这条能省下真金白银。
持牌消金也有硬规矩。《消费金融公司管理办法》2024年4月18日施行,最低注册资本10亿元,担保增信贷款余额不得超过全部贷款余额的50%。承诺包装提额就已经越线。
按需求选渠道,别拿消费贷去办经营的事
不少申请被拦下,问题出在用途和产品没对上。先写清要多少钱、做什么用、有无抵押物、能等多久,再回头挑北京贷款渠道。北京贷款平台能办的品种多,落到具体需求上各有归属。
| 资金需求 | 优先找谁 | 备选 | 要绕开 |
|---|---|---|---|
| 装修、购车、教育、医疗 | 银行消费贷、持牌消金 | 信用卡分期 | 无牌照还收前置费 |
| 进货、发工资、交租金 | 银行经营贷、税贷票贷 | 政府性融资担保 | 把经营贷挪去买房 |
| 有北京房产,要大额资金 | 银行房抵经营贷 | 持牌担保公司增信 | 用消费贷顶替房抵贷 |
| 首贷企业、科技型小微 | 贷款服务中心、科创产品超市 | 银行科技支行 | 收费代办贴息 |
| 短期小额周转 | 持牌消金 | 北京持牌小贷 | 放款前收保证金、包装费 |
用途红线2026年查得更细。消费贷只能进装修、购车、教育、医疗这类真实消费场景,经营贷只能用于采购、货款、工资、租金,两类不许互串,也不许进楼市、股市和理财。大额提款走受托支付,银行直接付给交易对手,贷后抽查合同、发票和流水。想对照具体条款,可翻站内北京贷款产品栏目。
2026年核验北京贷款平台的四件事
查放款方有没有牌照。银行和消金的金融许可证,可在国家金融监督管理总局官网金融许可证信息查询系统按机构名称检索,分支机构换证、迁址都会公告。查得到的才是真机构。
查地方金融组织在不在公示名单。按《北京市地方金融组织信息公示办法》,小贷、融资担保、典当、融资租赁、商业保理的设立、变更、终止信息,7个工作日内在北京市地方金融管理局网站和信用中国网站公示。市里还分批公告失联、空壳名单,2026年发过第7批、第10批、第13批,申请前核一下不花钱。
查费用有没有一次列清。《个人贷款业务明示综合融资成本规定》(金规〔2026〕2号)2026年8月1日起施行,利息、分期费用、增信服务费和逾期罚息全部折算年化一并明示,线下签合同前须在明示表上签字,线上须弹窗展示并设强制阅读时间,除已明示项目外机构及合作方不得再收与贷款相关的息费。拿着这张表,合同外夹带收费一眼能看出来。
查入口可不可信。银行App、官方公众号、客服电话和线下网点是正规入口,陌生短信链接、山寨App、私人微信发来的测额度二维码都要绕开。北京金融监管局2026年9月连发两份风险提示,明确凡要求预先转账缴费后方可放款的,均属诈骗行为。这四步走完,北京贷款平台靠不靠谱基本有数了。
这些话术一出现,直接绕开
北京贷款广告里日息低到看不清、零利息、不看征信秒批大额,通常把担保费、会员费、保险费拆到别处收,实际年化远高于宣传。放款前收保证金、包装费,或者拉征信干净的亲友顶名办AB贷,都是监管点名的套路。伪造合同和流水情节严重会涉及骗取贷款罪。
还有一类看着不像诈骗,却容易把人带偏,网上那些北京贷款公司推荐榜、靠谱机构TOP5,编个备案编号、给个二次申贷通过率,绕一圈都指向几家助贷公司。北京没有官方机构发布过贷款中介排行榜,这类编号也查不到。收费和话术的更多例子,贷款中介都有哪些套路里列得细,签合同前翻一遍不亏。
选平台按顺序来,比挨个比价省事
北京贷款需求先从自查征信、公积金缴存行、代发工资行和名下房产开始,再按银行官方App、政府融资服务平台、持牌消金、合规居间服务的顺序往下走。每层只测一两家,别同时点开五六个测额度入口,每多一次硬查询,下一家的通过率就低一分。
有大额和抵押需求,走线下网点找客户经理,30万以上进件线上自助定价通常不占优。签约只认合同里写明的实际年化,宣传页那个起字看看就好。2026年各机构展业范围、准入标准和利率动态调整,地方金融组织名录逐批更新,最终以经办机构审批结果和官方公示信息为准。
钱云路经理提醒各位借款人朋友,北京贷款平台再多,落到自己身上也只有一条最实在的判断,钱由谁放、费用几时收、用途写没写清。三件事问明白,剩下的就是按资质挑那一层北京贷款渠道,不必被哪家包过的承诺带着走。政策会变,该查的几项不变,申请前多花十分钟查官网,比事后维权省心得多。